客户集中度风险
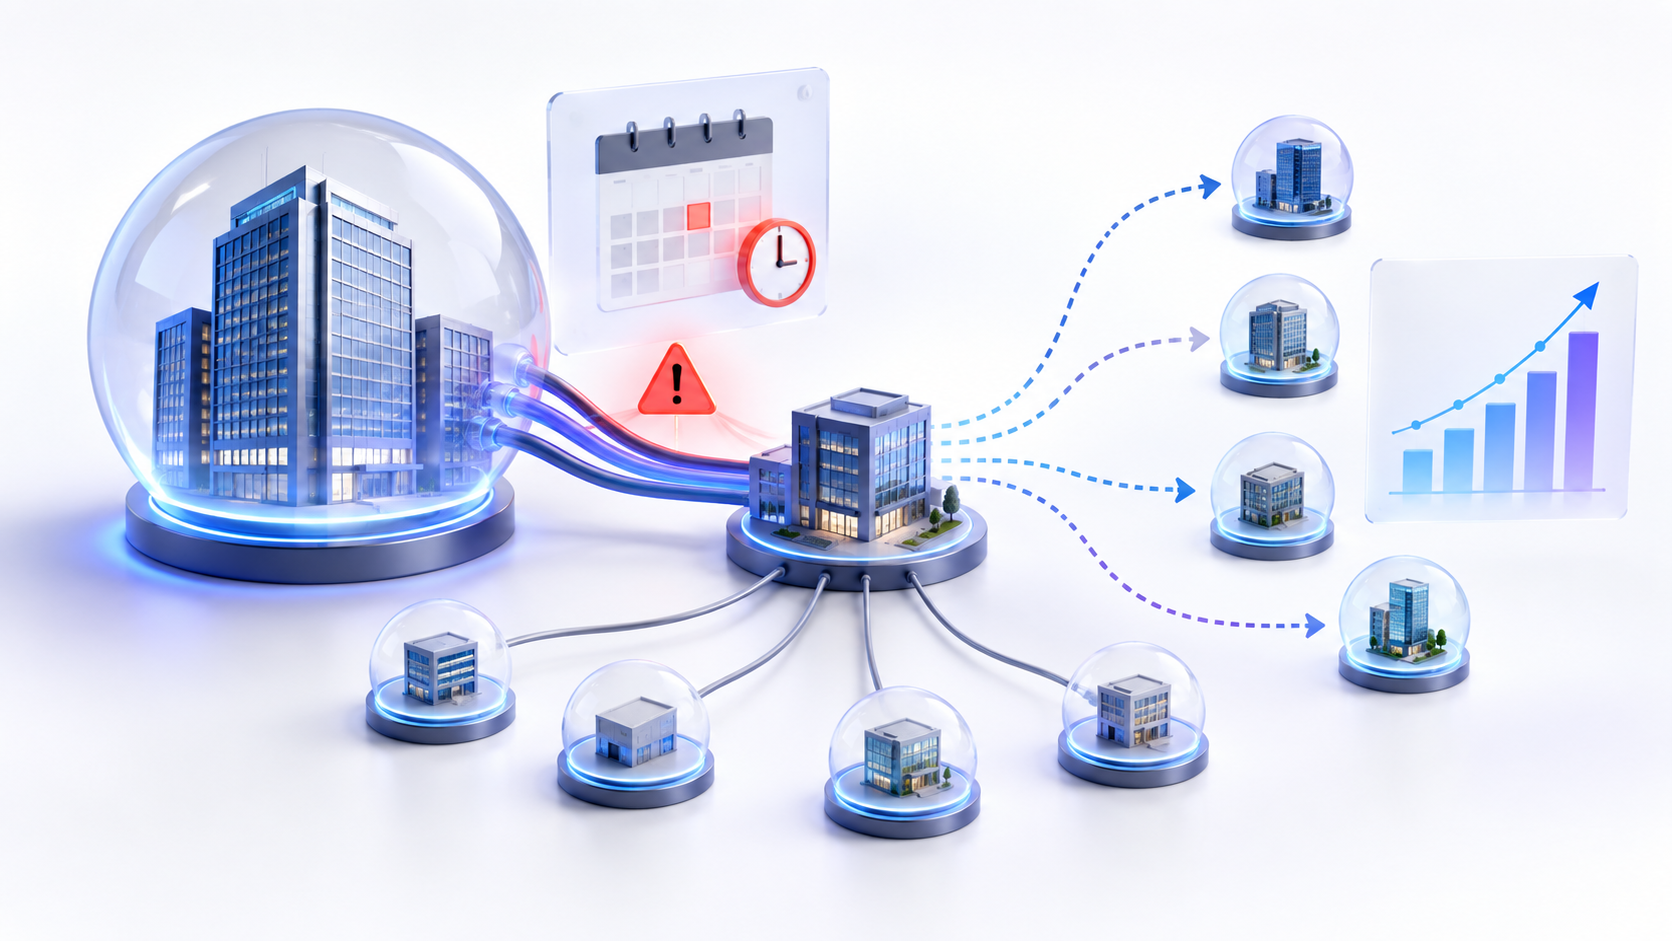
客户集中度反映收入或应收对少数客户的依赖。前五大客户收入占比与最大客户回款风险需要分别分析。
中文报表取数与计算示例
前五大客户销售额 4,000 万元、全年营业收入 1 亿元,前五大客户集中度为 40%。若第一大客户同时占应收账款的 55%,还要单独核查回款期限、信用条款和替代需求。注意关联客户是否汇总,以及披露是否允许识别客户;缺少名称时不猜测。
阅读说明:上方中文取数示例优先说明本页口径;下方保留的海外教学案例若使用美元、IFRS 或 US GAAP,应按其原有框架理解,不能视为中国企业的列报规则。
先确定集中度的分母
| 分母 | 日期口径 | 回答的问题 | 常见盲点 |
|---|---|---|---|
| 收入 | 完整财政期间 | 已报告销售中有多少依赖该客户? | 很少说明毛利或已暴露现金 |
| 毛利 | 相同财政期间 | 可能消失的经济贡献有多大? | 客户层面成本可能需要估算 |
| 应收账款 | 报告日 | 无条件已开票信用暴露有多大? | 年末余额可能受季节性影响 |
| 合同资产 | 报告日 | 已履约但开票权仍有条件的金额是多少? | 可收回性取决于条款和进度证据 |
| 订单或在手订单 | 明确计量日 | 未来活动中有多少与该客户相关? | 取消权和非约束部分会削弱数字意义 |
| 专用资产 | 报告日 | 有多少资本难以转作他用? | 账面价值不等于可收回价值 |
每个指标都应写成“分子÷匹配分母”。第一大客户收入集中度,等于同一期间最大客户收入除以外部总收入;前五大客户集中度,等于前五名收入之和除以该总额。不能用单季分子除以全年收入,也不能把期末应收与平均余额混用而不说明。若披露只覆盖超过门槛的客户,文件提供的只是局部地图,并非完整排名。
IFRS 8 第 34 段以收入的 10% 作为主要客户披露触发点,并把报告主体已知受共同控制的实体视为一个客户;它并未认定 9.9% 就安全,也不要求披露客户身份。实际分析必须依据发行人的报告框架并阅读附注原文。
识别经济上相关的客户
发票和应收上列示的主体。这个视角决定收款、抵销、担保、司法管辖和信用损失。适用准则或经济分析要求时,应合并母公司与子公司。
分销商可能承担付款义务,而飞机制造商才创造需求。即使开票分销商仍有偿付能力,失去终端机型项目也会打击销量。重新归组时不能把同一笔销售计算两次。
不同工厂、航空公司或机构可能共用采购、预算、平台认证或共同控制;同一集团的不同部门也可能拥有独立需求。应说明归组原因,不能把名称不同自动当作多元化。
应画两张图。开票图把发票、应收、付款条款和信用保护连接到法律交易对手;需求图把产品、飞机平台、分销商和最终采购决策连接起来。信用保险可能降低第一张图上的违约损失,却不能替代第二张图上的销量;母公司担保可以改善回款保障,但不会消除压价、取消和专用产能风险。
虚构案例:收入与应收集中度
AeroLume Coatings 是一家虚构的航空涂层供应商,所有日期、客户关系、合同与 CU 金额均为编制示例。虚构的 20X5 客户台账显示收入 CU100、毛利 CU32。Altair Airframe Group 直接采购 CU34,毛利率 40%;一家分销商采购 CU16,其中 CU9 的产品最终用于 Altair 飞机平台,毛利率 30%。其余三名大客户分别贡献 CU11、CU8 和 CU6,另外二十名小客户各贡献 CU1.25。
| 暴露视角 | 虚构事实或计算 | 集中度 | 揭示的问题 |
|---|---|---|---|
| 直接收入第一大客户 | 34÷100 | 34.0% | 按客户名称衡量的销售依赖 |
| 直接收入前五大客户 | (34+16+11+8+6)÷100 | 75.0% | 已报告客户台账的广度 |
| Altair 经济需求收入 | (直接 34+渠道 9)÷100 | 43.0% | 避免重复计算后的终端项目暴露 |
| Altair 经济需求毛利 | (13.6+2.7)÷32 | 50.9% | 毛利损失可能大于收入占比 |
| Altair 法律主体应收 | 11÷应收总额 25 | 44.0% | 直接交易对手收款暴露 |
| Altair 合同资产 | 5÷合同资产总额 8 | 62.5% | 已履约但仍附条件的暴露 |
| Altair 相关在手订单 | 38÷在手订单总额 80 | 47.5% | 检验取消权之前的未来活动 |
| Altair 专用设备 | 18÷固定资产总额 60 | 30.0% | 资本转用暴露 |
若客户份额 sᵢ 用小数表示,分析用 HHI=Σsᵢ²。开票台账计算为 0.34²+0.16²+0.11²+0.08²+0.06²+20×0.0125²=0.1664,换成 0–10,000 刻度为 1,664。把分销商中 CU9 的终端需求归到 Altair 后,份额为 43%、11%、8%、7%、6% 和二十个 1.25%,HHI 为 0.2150,即 2,150。它只是描述性研究工具,不是会计指标、反垄断结论或通用风险界线。
合同条款如何传导风险
| 合同或经营特征 | 可能的保护 | 仍然存在的暴露 |
|---|---|---|
| 三年主协议 | 关系具有明确期限 | 若没有承诺采购量,期限本身并不保护收入 |
| 便利终止权 | 通知期提供准备时间 | 客户可以在不采购预测数量的情况下退出 |
| 最低采购或照付不议 | 可能支持销量或补偿 | 可执行性、上限、例外和信用仍然重要 |
| 独家供应认证 | 客户更换供应商可能较慢 | 供应商也可能被锁定在单一平台和规格上 |
| 客户出资工装 | 降低供应商资本风险 | 所有权、返还义务和相邻不可用资产仍存在 |
| 定金、担保或保险 | 可能降低收款损失 | 不能替代未来销售和毛利 |
在虚构合同中,Altair 的主协议期限为三年,但采购量由年度订单确定、价格每年重设,任一方可提前 90 天终止未来订单。这些属于虚构已披露事实,因此“还剩三年”并不是有力的销量保证。缺失证据包括取消补偿、替代客户认证时间、设备改造成本、订单可执行性,以及分销商能否把产品转向其他平台。
分别测试收入、毛利和现金影响
虚构基准事实为收入 CU100、毛利 CU32、固定经营费用 CU22、息税前利润 CU10。下列情景假设并非披露事实:Altair 相关的 CU43 需求在下一年初退出;AeroLume 获得 CU12 替代销售,毛利率 30%;一年内可避免固定成本 CU4;账面价值 CU18 的专用设备可收回 CU4.5。本文不为情景分配发生概率。
| 调节表 | 计算 | 情景结果 |
|---|---|---|
| 收入 | 100−损失 43+替代 12 | CU69 |
| 毛利 | 32−损失 16.3+(12×30%) | CU19.3 |
| 经常性固定成本 | 22−可避免 4 | CU18 |
| 经常性息税前利润 | 19.3−18 | CU1.3 |
| 设备减值假设 | 账面价值 18−可收回金额 4.5 | 非现金损失 CU13.5 |
| 假设减值后的示例列报息税前利润 | 1.3−13.5 | −CU12.2 |
假设层:Altair 的 CU11 应收中有 85% 在观察期内收回;CU5 合同资产中有 60% 以现金结算;设备出售收入 CU4.5;退出现金成本 CU3、改造 CU2、替代业务营运投入 CU4。所选项目净现金为(11×85%)+(5×60%)+4.5−3−2−4=CU7.85。它不是经营现金流总额或预测,因为没有包括日常收款、供应商付款、税务、具体时点和融资。客户自愿退出与客户破产需要使用不同的回款假设。
检查缓解措施是否有效
- 只有当新客户不依赖同一飞机平台、分销商、采购预算或监管认证时,收入多元化才真正有效。
- 只有最低采购量、取消补偿、定价公式和救济措施可执行且可收回时,合同保护才有意义。
- 若设备、认证、人员和库存能够以可接受的成本与时间转向其他合格产品,产能灵活性才能改善回收。
- 流动性可以买到寻找替代客户的时间,但债务能力不能恢复损失毛利,还会增加固定偿付义务。
- 深厚关系可能降低近期退出概率,却也可能增强客户对价格、质量投入、安全库存和付款条款的议价能力。
结论应针对风险机制,而不是给一个颜色评分。对 AeroLume 而言:已披露直接第一大客户收入集中度为 34%,穿透渠道后的 Altair 经济需求暴露为 43%,毛利暴露为 50.9%,合同资产暴露为 62.5%;虚构条款对采购量的保护较弱,CU18 专用设备又提高回收风险。但结果并非预先确定,续约、替代客户认证、实际收款和资产改造证据都可能显著改变判断。
完成客户集中度地图后的具体问题
不一定。在 IFRS 8 下,10% 是主要客户披露触发点,不是通用损失界线。风险还取决于毛利、合同、回款、替代时间、产能灵活性、流动性,以及多个名义客户是否共享同一经济驱动。
通常需要,但应记录依据。共同控制、集中采购、共享预算、担保或同一平台可以支持归组;独立决策与独立需求也可能支持额外视角。法律信用暴露与经济需求暴露必须分开。
不等同。收入衡量一个期间已确认的活动;在手订单是时点经营指标,其定义与可执行性可能不同。把它当作未来收入前,应阅读取消、资金、范围变更和交付条款。
大客户可能采购高毛利产品、使用低服务成本渠道,或高效吸收固定产能;也可能因折扣而毛利更低。应把客户收入与直接归属和分摊成本勾稽,未披露客户毛利时必须把结果标记为估算。
不能。明确期限仍可能与无最低采购量、年度重定价、终止权、履约条件或有限救济并存。应阅读采购承诺、取消补偿、可执行性、客户信用及专用资产的后续处理。
不能。客户份额 HHI 只是在选定归组下概括分布,并不估计退出概率或损失严重程度;渠道穿透和披露不完整都会改变结果。它适合比较定义清楚的视角,最终仍要直接检验合同与经济性。
用 InfiniSynapse 整理分析材料
准备好有权使用的报表与附注,进入中文应用后按可用的文件或数据入口提交资料。先完成一个范围明确的任务,核对来源和结果,再继续下一步分析。
请只依据我提供的报告,围绕“客户集中度风险:如何看前五大客户”分析。先列出主体、期间、单位和适用口径;逐项标注文件及页码,展示计算过程。区分事实、推导、假设与待核实项。客户集中度反映收入或应收对少数客户的依赖。前五大客户收入占比与最大客户回款风险需要分别分析。不要补造缺失数据,最后列出需要查阅的附注和下一步核查问题。
使用上述问题组织资料,保留原始文件、计算口径和需要复核的项目。
进入 InfiniSynapse 中文应用本文案例用于演示分析方法,不对应真实公司。详细案例中注明 IFRS、US GAAP 或美元的部分保留其原始口径;用于中国企业时,应依据企业实际报告与附注重新取数,不直接套用海外分类。
参考资料与案例说明
IFRS 8 为主要客户与共同控制归组提供背景;IFRS 7 涉及金融工具及信用风险暴露;IFRS 15 说明应收与合同余额的区别。Form 10-K 与 Regulation S-K 指引美国公司业务和重大风险证据的披露位置。要求会随报告框架、发行人身份、重要性和期间变化,因此必须使用公司的完整适用文件。
AeroLume、Altair、双方合同及全部金额均为虚构。HHI 与退出调节表只是分析示例,不是会计指标、概率估计、减值测试、审计或个性化投资建议。客户身份或合同细节缺失时,应保持未知,不能把推测写成事实。
- IFRS Foundation — IFRS 8 Operating Segments, paragraph 34
- IFRS Foundation — IFRS 7 Financial Instruments: Disclosures
- IFRS Foundation — IFRS 15 Revenue from Contracts with Customers
- U.S. Securities and Exchange Commission — Form 10-K
- U.S. Securities and Exchange Commission — Regulation S-K Items 101 and 105 Compliance Guide