商誉减值是什么
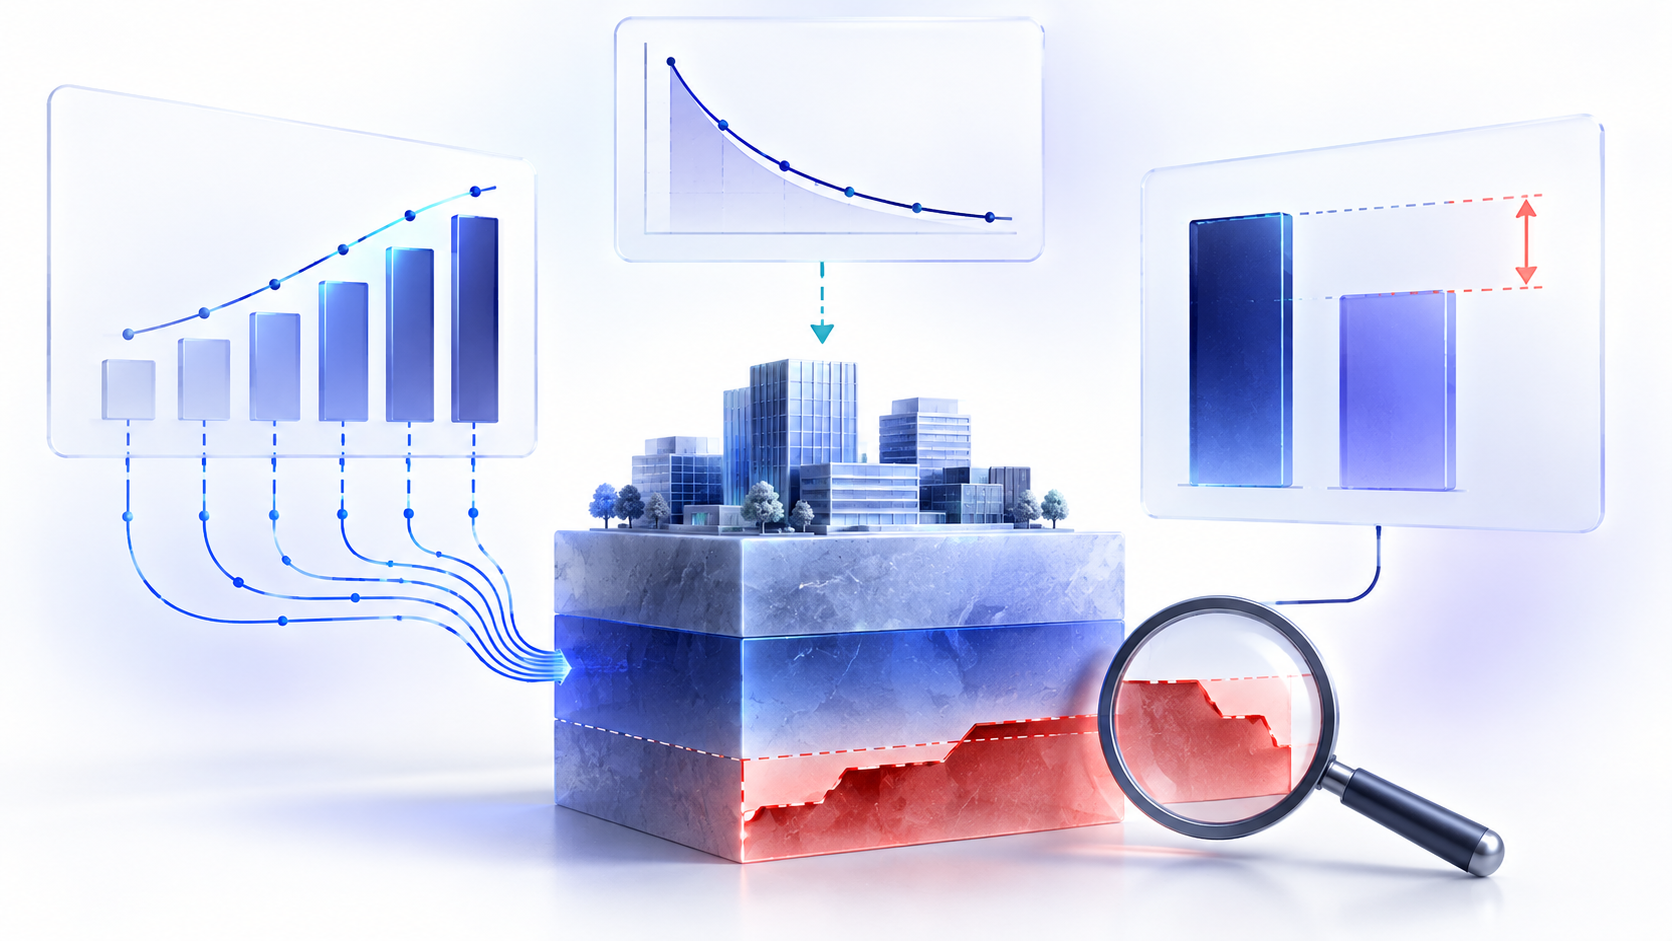
商誉减值是对并购形成的商誉及相关资产组价值进行检查后确认的损失。中国准则下的测试与转回要求需要按适用准则理解。
中文报表取数与计算示例
以下仅示意不涉及少数股东的简单情形:相关资产组账面价值 800 万元,其中商誉 150 万元,可收回金额为 700 万元,则减值损失为 100 万元,先抵减商誉。复杂的资产组分配、少数股东商誉调整和各项资产抵减下限需要进一步计算,不能机械套用此例。
商誉从哪里来
商誉通常与非同一控制下企业合并有关,反映合并成本中超过取得的可辨认净资产公允价值份额的部分。它不是企业自行估计品牌价值后任意入账的资产。并购对价、取得比例及净资产公允价值必须从并购附注核对。
中国准则下关注测试对象与可收回金额
商誉不能独立产生现金流,分析应查看它分配到的资产组或资产组组合,以及这些单位与并购协同收益的关系。可收回金额比较公允价值减处置费用后的净额与预计未来现金流量现值,取两者较高者。
对商誉需要按准则至少每年进行减值测试,同时留意经营恶化等迹象。读取预测期、增长、利润率、折现率和分组变化,不以“未计提”替代对假设的检查。
简化减值分配案例
| 项目 | 金额(万元) | 计算 |
|---|---|---|
| 资产组账面价值 | 800 | 包括商誉 150 |
| 可收回金额 | 700 | 按本例确定的金额 |
| 减值损失 | 100 | 800 − 700 |
| 减值后商誉 | 50 | 先抵减商誉 150 − 100 |
该例排除了少数股东、复杂组合和其他资产抵减限制。如果损失超过商誉,还需要依准则对相关资产分配并检查下限,不能随意全部冲减某项资产。
利润、现金与转回分别判断
确认减值通常减少当期利润和相关资产账面价值,但本期确认损失本身通常没有新的对应现金流出;现金可能早在收购时支付。减值可能揭示此前预期落空,不能因为本期非现金就忽略其经济含义。
中国企业会计准则第 8 号范围内的资产减值损失确认后,在以后会计期间不得转回。不要把其他准则下的资产处理或不同国家的规则直接套到本页商誉案例。
阅读商誉附注的五项记录
记录形成交易、分配单位、测试日期、关键假设及敏感性。将管理层预测与后续实际结果比较;若分组、增长或折现假设变动,询问原因及影响。商誉占权益比例高只提示需要深入检查,并不自动证明本期应减值。
常见问题
确认减值通常是非现金损失;并购现金通常在收购时已支付,但减值仍可能反映投资回报不及预期。
在企业会计准则第 8 号的相关要求下,已确认的该类减值损失以后期间不得转回。
不能仅凭金额判断。应检查分配单位、可收回金额、账面价值和关键假设。
用 InfiniSynapse 整理分析材料
准备好有权使用的报表与附注,进入中文应用后按可用的文件或数据入口提交资料。先完成一个范围明确的任务,核对来源和结果,再继续下一步分析。
请只依据我提供的报告,围绕“商誉减值是什么:形成原因与财报影响”分析。先列出主体、期间、单位和适用口径;逐项标注文件及页码,展示计算过程。区分事实、推导、假设与待核实项。商誉减值是对并购形成的商誉及相关资产组价值进行检查后确认的损失。中国准则下的测试与转回要求需要按适用准则理解。不要补造缺失数据,最后列出需要查阅的附注和下一步核查问题。
使用上述问题组织资料,保留原始文件、计算口径和需要复核的项目。
进入 InfiniSynapse 中文应用参考资料
本文数值均为虚构教学示例。实际分析以企业采用的会计准则、报告版本、附注和合同为准。