经营现金流是什么
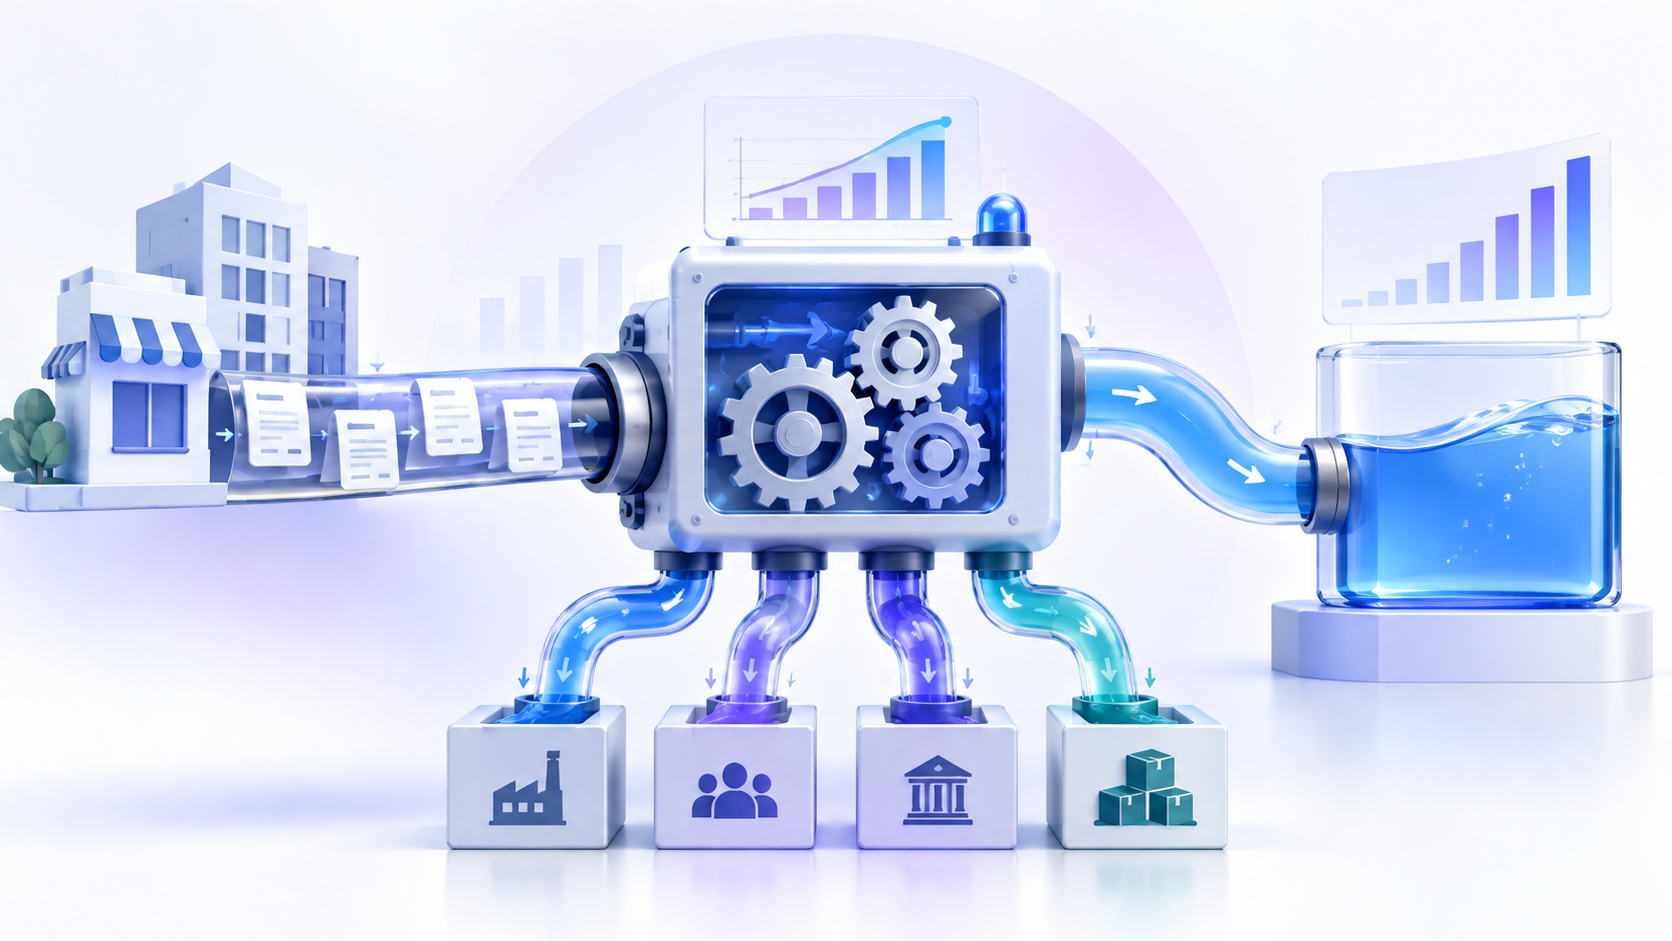
经营活动现金流量净额反映经营现金流入减去流出后的结果。它与利润不同,也不代表全部现金可以分给股东。
中文报表取数与计算示例
虚构企业净利润 100 万元、折旧 20 万元、经营性应收增加 30 万元、存货增加 10 万元、经营性应付增加 15 万元,假设没有其他调节项目,经营现金流为 95 万元。实际报表应逐项核对补充资料,不用这五项简式强行配平;利润与现金采用相同合并范围。
阅读说明:上方中文取数示例优先说明本页口径;下方保留的海外教学案例若使用美元、IFRS 或 US GAAP,应按其原有框架理解,不能视为中国企业的列报规则。
海外案例单位说明:未另标量级的金额数字以该案例声明的百万美元为单位;明确写成“万美元”或“亿美元”的数字按文字量级理解。每股金额、股份数、数量和百分比按各自标注计算。
预收款为什么先于收入
CourseRelay 是虚构的在线职业培训平台,不是真实发行人。学员与企业购买认证课程的年度访问权。以下公司数据均为截至 12 月 31 日年度的虚构百万美元。先看一份简化合同:客户在 20X6 年 7 月 1 日预付 12,平台在随后十二个月均匀提供服务,直至 20X7 年 6 月 30 日。
| 日期或期间 | 现金后果 | 利润后果 | 资产负债表余项 |
|---|---|---|---|
| 20X6 年 7 月 1 日收款 | 经营现金 +12 | 不会立即确认全年收入 | 合同负债初始 +12 |
| 20X6 年 7–12 月履约 | 没有第二次收款 | 确认收入 6 | 合同负债期末为 6 |
| 20X7 年 1–6 月履约 | 该合同没有新现金 | 确认收入 6 | 合同负债降至零 |
20X6 年收款是真实经营现金,并非会计幻象,但其中一半支持 20X7 年才交付的服务。除非其他客户继续预付,下一年会从这项负债确认收入,却没有第二次收款。因此 OCF 的持续性取决于续费、增长、退款权以及履行剩余义务的成本。
用间接法解释利润与现金的差额
间接法并不是说折旧或股份薪酬创造了现金。它以权责利润为起点,剔除当期没有动用现金的费用,再调整把收付款迁移到其他期间的经营资产与负债变化。下表负号表示该项目让 OCF 低于净利润,正号则表示让 OCF 高于净利润。
| 案例已报调节项目 | 20X5 | 20X6 | 现金为何不同 |
|---|---|---|---|
| 净利润 | 12 | 20 | 权责利润起点 |
| 折旧与摊销 | +6 | +8 | 冲回非现金费用 |
| 股份薪酬 | +4 | +6 | 冲回非现金薪酬 |
| 年度方案合同负债变动 | +18 | (8) | 先预收增长,后履约或续费不足反转 |
| 退款准备变动 | +2 | (3) | 先留存现金,后支付退款 |
| 应收款增加 | (5) | (14) | 收入已确认但尚未收款 |
| 其他经营资产增加 | (2) | (4) | 费用或收回前先付现金 |
| 应付及应计项目增加 | +3 | +3 | 经营付款延后 |
| 经营活动现金流 | 38 | 8 | 精确闭合 |
净利润增加 8,OCF 却减少 30;OCF 与净利润的关系从 38 ÷ 12 = 3.17 倍变为 8 ÷ 20 = 0.40 倍。这些计算识别出时点摆动,却不能自动证明操纵或经营恶化。最明显的驱动是合同负债现金影响摆动 26,以及应收比上年多占用 9。
哪些现金时间差可能反转
| 调节项目 | 20X5 OCF 影响 | 20X6 OCF 影响 | 下一步必须核查 |
|---|---|---|---|
| 年度方案合同负债 | +18 | (8) | 续费开票、剩余服务、取消情况 |
| 退款准备 | +2 | (3) | 已付退款、准备充分性、政策变化 |
| 应收款 | (5) | (14) | 账龄、企业客户集中度、期后收款 |
| 应付及应计项目 | +3 | +3 | 正常账期还是供应商融资 |
| 股份薪酬 | +4 | +6 | 稀释及未来是否改用现金薪酬 |
| 资本化课程制作现金 | OCF 之外:10 | OCF 之外:14 | 确认政策与投资活动分类 |
账本区分了不同性质的“优势”。合同负债和退款准备附带未来履约或结算义务,应付款附带供应商请求权,股份薪酬节省当期现金却转移所有权,而本虚构政策下的资本化制作成本在 OCF 之外消耗现金。把它们假定为同一日期反转,只会制造虚假精确。
事实:两年数据出现显著反转。计算:合同负债与退款准备合计从 +20 变为 −11,现金影响摆动 31。判断:20X5 年 OCF 受到提前收款推动。缺失证据:月度开票、合同批次、退款申请、期后回款以及各批次履约成本。
检查资本化支出与现金分类
CourseRelay 的虚构会计政策把符合条件、可重复使用的课程模块制作成本资本化,并将相关现金列入投资活动:20X5 年为 10,20X6 年为 14。本例假设确认条件已经满足;真实平台可能依据框架与事实,对不同内容成本费用化、资本化或分别处理,因此必须以政策和无形资产滚动表为准。
资本化内容制作现金进入投资活动,后续摊销又作为非现金费用在间接法中加回。因此 OCF 并不等于“扣完交付课程所需全部投入后的现金”。
确认处理取决于适用要求与事实,而不是分析者偏好。分析任务是追踪现金位置、资产寿命、摊销、减值与持续内容替换,而非在没有证据时自行重分类。
20X6 年股份薪酬加回 6 反映当期没有现金付款,却可能稀释普通股股东。OCF 解释现金时点,权益与薪酬附注则解释所有权成本。
比较不同框架下的现金分类
OCF 是经过分类的会计总额,不是把所有“感觉像经营”的现金装进同一篮子。框架、工具条款与政策都会影响结果。SEC 工作人员强调,分类是现金流量表的基础,并非无关紧要的列报细节;IAS 7 也界定经营、投资和融资活动,并说明直接法与间接法。比较两个 OCF 前,必须先统一分类。
| 边界项目 | 比较时的问题 |
|---|---|
| 供应商融资 | 应付款是普通商业信用还是对融资方义务,专项披露说明了什么? |
| 已付利息 | 按发行人框架与政策列在哪个区块,同业是否一致? |
| 已付所得税 | 现金税是否披露,是否有部分可具体归属于投资或融资事项? |
| 资本化内容 | 本公司现金是否进入投资活动,而同业把相似制作费用通过 OCF 支出? |
| 退款结算 | 准备释放、政策改变或现金索赔是否导致跨期调节变化? |
本例 20X6 年应付款增加中有 2 与供应商融资安排有关。剔除后可得到诊断性 OCF 6,而不是已报 OCF 8,但这只是分析敏感性,并非重述报表。作出比较调整前,必须阅读该计划的余额、条款、现金列报与滚动变化。
汇总经营现金流分析结论
CourseRelay 在 20X5 年和 20X6 年分别报告 OCF 38 与 8,两者都能通过所示间接法项目精确调节。
OCF 下降 78.9%,净利润上升 66.7%;合同负债与退款影响摆动 31,应收现金占用又比上年增加 9。
20X5 年受益于服务前收款,20X6 年则消化这项优势,且企业客户账款回收更慢;增长时点与信用恶化仍是竞争性解释。
要判断模式是否持久,还需要合同批次、续费日、账龄、期后收款、退款申请、供应商融资条款、内容政策、现金利息与现金税。
反转账本会引出的具体问题
不是。净利润已包含当期没有现金支付的折旧费用,间接法只是冲回这项非现金费用以调节利润与现金。购置资产时的现金发生在其他位置,经济上仍然重要。
通常因为相关收入尚未全部确认,现金已经先收。收款进入经营现金,未履约服务则保留为负债;未来交付会减少负债,却没有第二次收款,因此续费与履约成本很重要。
可能。快速赊销增长、季节续费、库存或预付投入、退款结算与付款时点都能吸收现金。应收账龄和期后收款证据有助于区分健康时点与信用恶化。
虚构政策假设合格支出形成已确认无形资产,因此现金归入投资活动。真实处理取决于适用框架和事实,必须阅读会计政策与资产滚动表,不能照搬案例分类。
融资方可能先向供应商付款,买方更晚才偿还融资方,从而延长买方现金时点。应依据披露分析列报与条款,并比较计划余额和现金分类,不能假定所有应付都是普通商业信用。
不能悄悄剔除。应先识别各发行人在其框架与政策下如何分类现金利息和税款。若分析调整确有价值,要把已报 OCF 与调整版本并列,并在各期间一致调节每项变化。
用 InfiniSynapse 整理分析材料
准备好有权使用的报表与附注,进入中文应用后按可用的文件或数据入口提交资料。先完成一个范围明确的任务,核对来源和结果,再继续下一步分析。
请只依据我提供的报告,围绕“经营现金流是什么:项目、作用与计算”分析。先列出主体、期间、单位和适用口径;逐项标注文件及页码,展示计算过程。区分事实、推导、假设与待核实项。经营活动现金流量净额反映经营现金流入减去流出后的结果。它与利润不同,也不代表全部现金可以分给股东。不要补造缺失数据,最后列出需要查阅的附注和下一步核查问题。
使用上述问题组织资料,保留原始文件、计算口径和需要复核的项目。
进入 InfiniSynapse 中文应用本文案例用于演示分析方法,不对应真实公司。详细案例中注明 IFRS、US GAAP 或美元的部分保留其原始口径;用于中国企业时,应依据企业实际报告与附注重新取数,不直接套用海外分类。
参考资料与案例说明
CourseRelay、合同、余额、准备、内容政策、供应商融资、股份薪酬与全部数字均为虚构教学输入。调节表在算术上闭合,但真实 OCF 取决于发行人的适用框架、分类政策、交易与披露。
OCF 不能单独证明盈利质量、流动性、偿债能力、内在价值、未来回报或个人适配性。形成公司具体结论前,还要阅读投资及融资现金、义务、会计政策、经营证据与后续期间;本文不构成个性化投资建议。
- IFRS Foundation — IAS 7 Statement of Cash Flows
- IFRS Foundation — IAS 38 Intangible Assets
- FASB — ASU 2016-15, Classification of Certain Cash Receipts and Cash Payments
- FASB — ASU 2022-04, Supplier Finance Program Obligations
- SEC Chief Accountant — Improving the Quality of Cash Flow Information
- SEC — Beginners’ Guide to Financial Statements