直接答案
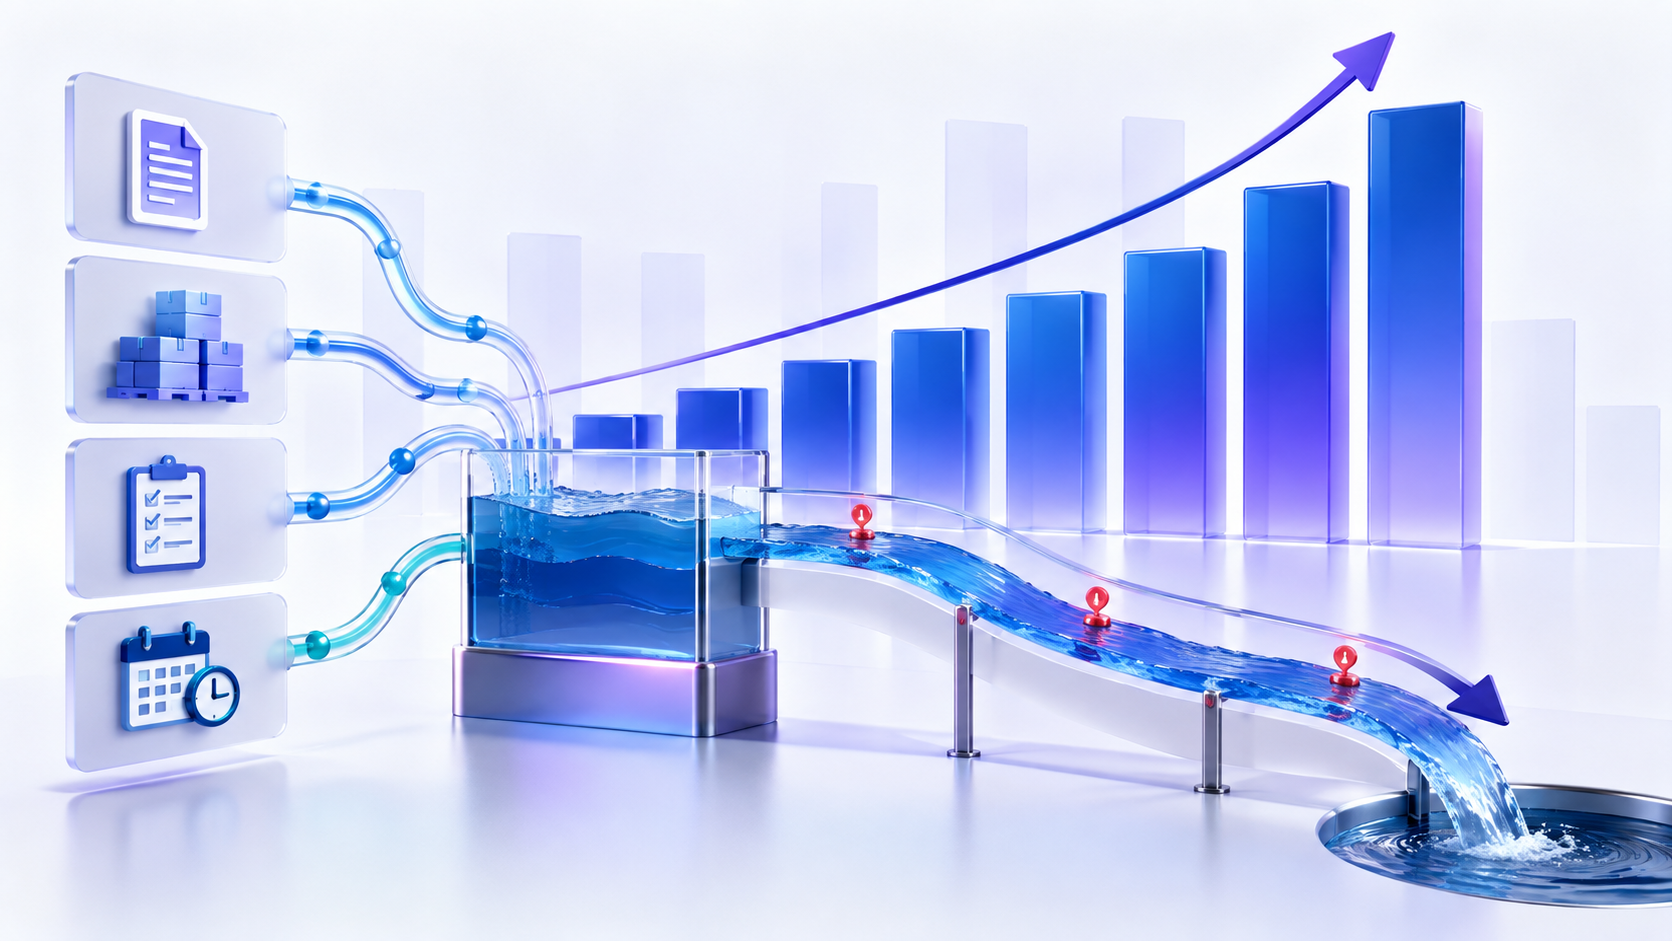
收入可以在经营现金流下降时继续增长,因为已确认销售与实际收款并不同步。应收或合同资产增长加快、库存与预付款采购、客户定金减少、向供应商付款,或一次性缴税与奖金,都可能在净利润上升时吸收现金。这种背离可能来自计划内增长或季节性,也可能反映收款放慢、合同条款转弱、收入确认风险或对供应商融资的依赖。应先把净利润逐项调节到经营现金流,统一期间与范围,并为未来两个季度设定可观察的验证点。单期差异提出问题,但不能证明舞弊。
用三个账户解释现金为什么没有跟上
虚构企业本期净利润 1,000 万元,折旧等非现金费用 200 万元,应收增加 400 万元,存货增加 300 万元,经营性应付增加 100 万元。忽略其他因素,经营现金流为 1,000 + 200 − 400 − 300 + 100 = 600 万元。下一步不是给 600 万元打分,而是检查应收能否按期收回、存货能否售出,以及增加的应付款是否只是正常采购账期。
解释差额前,先固定比较口径
先写下四个标签:报告期间、币种与单位、合并范围、现金流小计。全年应与全年比较,同季度应与同季度比较,不能把年初至今现金流与单季收入并列。确认收购、处置、终止经营或汇率折算是否改变了比较对象。最后明确讨论的是经营现金流,而不是自由现金流或现金总变动;投资和融资现金流可以改变期末现金,却不能直接解释已报告利润如何转化为现金。
- 已披露事实:按文件原文抄录收入、净利润、经营现金流和调节项目,并保留日期与页码。
- 计算:重算增长率、余额变化、应收周转天数和现金桥小计,但不改写报表项目名称。
- 假设:披露平均余额方法、季节性调整、税款分配或收款估计。
- 判断:说明这种模式可能意味着什么,并写出能够推翻该解释的证据。
在间接法列报下,经营现金流大体等于净利润,加非现金调节,减经营资产增加额,加经营负债增加额,但仍应服从发行人的具体分类与调节。应使用已披露的现金流调节表,不能假设每个资产负债表差额都是现金变动;收购、汇率、重分类、核销和非现金交易都会让这个捷径失效。
按正确正负号阅读每个时间差账户
| 账户变动 | 间接法经营现金流通常符号 | 经营问题 |
|---|---|---|
| 应收账款增加 | 减项 | 本期是否开票多、收款少,账龄是否恶化? |
| 合同资产增加 | 减项 | 是否已确认履约进度,但无条件开票权尚未形成? |
| 库存或预付款增加 | 减项 | 材料是为已签项目备货,还是因为施工放缓而积压? |
| 应付账款增加 | 加项 | 供应商是否暂时为增长融资,何时必须付款? |
| 合同负债或客户定金增加 | 加项 | 客户是否在相关履约或收入确认前付款? |
| 应交税费或奖金负债减少 | 减项 | 本期是否支付了其他期间已经计提的现金? |
应收账款与合同资产不能互换。应收款通常表示除时间经过外不再附带其他条件的收款权;合同资产则仍取决于时间以外的条件。客户定金可能作为合同负债列示,因为企业在转移相关商品或服务前已经收到对价。必须阅读发行人的收入政策与合同余额附注,因为名称、净额列示、减值和展示方式可能不同。
供应商融资需要单独调查。应付账款增加可以抵消应收、库存和合同资产的现金占用,使本期经营现金流看起来没有那么弱;除非付款条件继续延长,否则向供应商付款时这种好处会反转。要判断余额属于普通贸易应付、正式融资义务还是供应商融资安排,并依适用报表和附注列报追踪。
案例演练:Sunweave 从增长到现金的调节表
Sunweave Installations 是一家明确虚构的太阳能安装承包商。下列金额、日期、合同与披露全部为教学而编制,不是任何真实发行人的当前信息。金额单位为 CU 百万,覆盖两个完整财政年度。“已披露事实”仅指虚构文件中的事实,不代表现实公司数据。
| 虚构已披露事实 | 20X4 | 20X5 | 读者计算 |
|---|---|---|---|
| 收入 | CU240 | CU300 | +25.0% |
| 净利润 | CU18 | CU24 | +33.3% |
| 经营现金流 | CU21 | CU5 | 减少 CU16;−76.2% |
| 年末应收账款 | CU28 | CU44 | 增加 CU16 |
| 年末合同资产 | CU12 | CU21 | 增加 CU9 |
| 年末库存 | CU18 | CU24 | +33.3% |
| 年末应付账款 | CU30 | CU44 | +46.7% |
| 年末客户定金 | CU15 | CU12 | 减少 CU3 |
| 间接法经营现金流调节,CU 百万 | 20X4 | 20X5 | 20X5 符号含义 |
|---|---|---|---|
| 净利润 | +18 | +24 | 利润起点 |
| 折旧 | +6 | +7 | 加回非现金费用 |
| 非现金薪酬 | +1 | +2 | 加回非现金费用 |
| 应收账款增加 | −3 | −16 | 开票超过收款 |
| 合同资产增加 | −2 | −9 | 确认履约进度早于无条件开票权 |
| 库存增加 | −2 | −6 | 材料在安装前先消耗现金 |
| 预付款增加 | −1 | −3 | 现金支付早于费用确认 |
| 应付账款增加 | +3 | +14 | 供应商余额推迟现金付款 |
| 客户定金增加/减少 | +2 | −3 | 消化原有定金快于收到新现金 |
| 税费及奖金应计增加/减少 | −1 | −5 | 现金支付超过本期新增计提 |
| 经营现金流 | +21 | +5 | 调节表合计 |
20X4 闭合为 18+6+1−3−2−2−1+3+2−1=CU21;20X5 闭合为 24+7+2−16−9−6−3+14−3−5=CU5。因此,更高利润不足以抵消 CU37 的经营资产占用、CU3 的定金反转以及税费和奖金应计带来的 CU5 现金支出;CU14 的应付增加显著缓冲了下降。判断层:增长确实占用了现金,但这些占用是否有效率,不能仅凭调节表决定。
衡量已确认增长停留在哪个环节
比率只用于指引调查方向,不能直接充当结论。20X4 期初与期末应收分别为 CU22 和 CU28,平均应收为 CU25,近似应收周转天数为 25÷240×365=38.0 天。20X5 期初 CU28、期末 CU44,平均值为 CU36,计算为 36÷300×365=43.8 天。增加 5.8 天与现金转换变慢相符,但年末项目里程碑、收购、销售组合或季节性也可能解释它。若披露赊销额和更高频平均余额,应使用更精确口径重算。
合同资产从 CU12 增至 CU21,占年收入比例由 5.0% 升至 7.0%,增加 2.0 个百分点。应检验里程碑验收、变更订单、争议工程、减值以及期后转入应收的情况。
客户定金从 CU15 降至 CU12,占收入比例从 6.25% 降至 4.0%,减少 2.25 个百分点。可能是已有预付项目继续履约,而新定金流入落后。判断需求前,应查看订单条款、取消情况与剩余履约义务。
库存增长 33.3%,快于收入的 25.0%;应付账款增长 46.7%。前者吸收现金,后者推迟付款。应检查项目归属、账龄、减值、付款条款、逾期余额及任何供应商融资披露。
区分五种表面相同的原因
| 可能原因 | 支持证据 | 替代解释或警示 | 下一项区分性检验 |
|---|---|---|---|
| 增长性投入 | 库存对应已签项目,存在定金或明确开票里程碑,信用条款稳定 | 投机备货或低质量订单积压 | 安装、开票、收款与项目毛利的转化 |
| 季节性或截止时点 | 可比季度出现类似模式,期后不久完成收款 | 差额持续超过正常周期 | 同季历史与期后现金回款 |
| 收款恶化 | 周转天数与逾期余额上升,争议、让步或信用损失增加 | 单个延迟里程碑暂时扭曲平均数 | 客户层面账龄与实际收款 |
| 收入确认风险 | 合同资产增长缺乏履约证据,变更订单尚未批准 | 合法的时段履约、稍后开票 | 合同条款、进度计量、批准、转回与重述 |
| 一次性现金支出或供应商融资 | 已识别税款/奖金支付或应付堆积解释了现金桥 | 把每年重复支付称为一次性,或以拖延付款掩盖流动性压力 | 多年付款日历、条款、逾期状态与应付正贡献的反转 |
不要过早选择单一故事。Sunweave 有与扩张一致的证据:收入与利润上升,更多材料可能用于项目;也存在反证:应收周转天数增加、合同资产快于收入、客户定金变弱,而且应付账款提供了大量临时缓冲。更可辩护的判断应附带条件:20X5 的现金转换已经走弱;只有当合同资产转成已开票应收、应收变成现金、库存以可接受毛利转为已安装项目,且应付恢复正常而未触发流动性压力,增长质量才得到改善。
建立未来两个季度的验证窗口
| 验证点 | 下一季度观察 | 第二季度观察 | 什么会削弱增长解释 |
|---|---|---|---|
| 应收账款 | 期初 CU44 的实际收款、更新账龄与信用损失 | 累计回款及周转天数相对 38.0 天基线 | 反复延期、让步、核销或周转天数再次上升 |
| 合同资产 | 期初 CU21 中转为已开票应收或现金的金额 | 余额/收入比例及已转化项目的毛利 | 新增持续超过转化,批准或计量存在争议 |
| 库存与项目 | 期初材料的安装、取消和采购情况 | 利用率、项目完工与毛利 | 安装持续缓慢,同时账龄或减值上升 |
| 定金与订单 | 新收到客户现金、取消及对定金对应工作的履行 | 定金对计划施工的覆盖程度 | 定金继续减少且没有合同组合变化解释 |
| 应付与供应商融资 | 对期初 CU44 的实际付款及条款变化 | 应付缓冲是否反转、流动性是否仍充足 | 逾期、账期缩短或必须借债支付供应商 |
| 税款与奖金 | 把 CU5 现金占用核对到税务及薪酬附注 | 检查类似支付是否重复出现 | 所谓一次性支出重复或缺乏来源支持 |
应同时记录余额转化与本期新增。合同资产可能只是因为项目开票而减少,同额应收却增加,现金仍未到账;库存下降也可能源于安装、减值或处置。完整证据链应是“合同履约→形成无条件开票权→应收账款→现金”,同时项目经济性不能被破坏。两个季度只是观察计划,并非预测;若合同周期更长,验证期也应相应延长并明确记录。
关于增长未转化为经营现金的具体问题
可能。项目时点、季节性库存、更长的开票里程碑、应收增加、定金减少,或支付以前期间计提的税款与奖金,都可能形成暂时背离。“正常”并不等于“不重要”;仍要确认经营余额按计划转化,且流动性足以填补差额而不损害供应商或客户关系。
不等同。应收账款通常代表除等待付款时间外不再附带其他条件的对价权利;合同资产仍取决于其他条件,例如达到或批准合同里程碑。必须核对公司的会计政策,因为列报与名称取决于合同和适用报告框架。
如果经营成本或库存已经确认,但尚未向供应商付款,经营负债的增加会在间接法调节中作为加项。它代表延后现金支付,而不是额外利润。应检查账期、逾期余额和供应商融资安排,因为这一正贡献可能反转,也可能反映融资压力。
不能。更高的应收周转天数只是调查起点,可能来自收款、销售组合、季节性、里程碑时点、收购,或错误地用总收入代替赊销额。应比较同类期间,检查账龄和信用损失,并核验期后回款。持续上升且伴随争议或让步,比单个年末快照更有分量。
不能自动这样判断。融资可以加速收款或延迟付款,却不改善客户经济性。应按适用框架确定安排列入经营还是融资现金流,保留债务总额,并检查追索权、费用、期限、集中度和偿还情况;还要比较剔除与包含融资影响后的现金转换。
当差额持续超过业务周期,应收账龄、损失或让步恶化,合同资产反复快于收入却不转化,库存发生减值,定金走弱,应付逾期,或管理层解释缺少可勾稽证据时,警惕程度应提高。任何单项都不能单独证明舞弊,但组合出现会降低判断置信度,并要求更严格的证据标准。
用 InfiniSynapse 整理分析材料
准备好有权使用的报表与附注,进入中文应用后按可用的文件或数据入口提交资料。先完成一个范围明确的任务,核对来源和结果,再继续下一步分析。
请解释经营现金流与利润的差异,逐项列示应收、存货、预付、应付及其他调节。对主要占用项列出下一期可以验证的回款或周转指标。
使用上述问题组织资料,保留原始文件、计算口径和需要复核的项目。
进入 InfiniSynapse 中文应用本文案例用于演示分析方法,不对应真实公司。详细案例中注明 IFRS、US GAAP 或美元的部分保留其原始口径;用于中国企业时,应依据企业实际报告与附注重新取数,不直接套用海外分类。
参考资料与案例说明
SEC 指南说明现金流量表与间接法调节;Form 10-Q 提供中期申报背景;SEC 管理层讨论与分析指引要求关注流动性、已知趋势与现金需求。FASB Topic 606 材料说明美国通用会计准则下合同资产、应收款与合同负债的区别;IAS 7 提供 IFRS 下现金流量表、间接法调节与供应商融资披露背景。实际分析必须依据发行人的适用框架、会计政策和完整文件。
Sunweave 与所有金额均为虚构。时间差调节表只是分析示例,不是准则规定的会计附表、审计程序、指控、预测或个性化投资建议。余额变动可能包含非现金和范围影响;只有完整披露及底层证据才能确定真实公司的会计处理与经济含义。
- U.S. Securities and Exchange Commission — Beginners’ Guide to Financial Statements
- U.S. Securities and Exchange Commission — Form 10-Q
- U.S. Securities and Exchange Commission — Commission Guidance on MD&A
- Financial Accounting Standards Board — ASU 2014-09, Revenue from Contracts with Customers
- IFRS Foundation — IAS 7 Statement of Cash Flows